
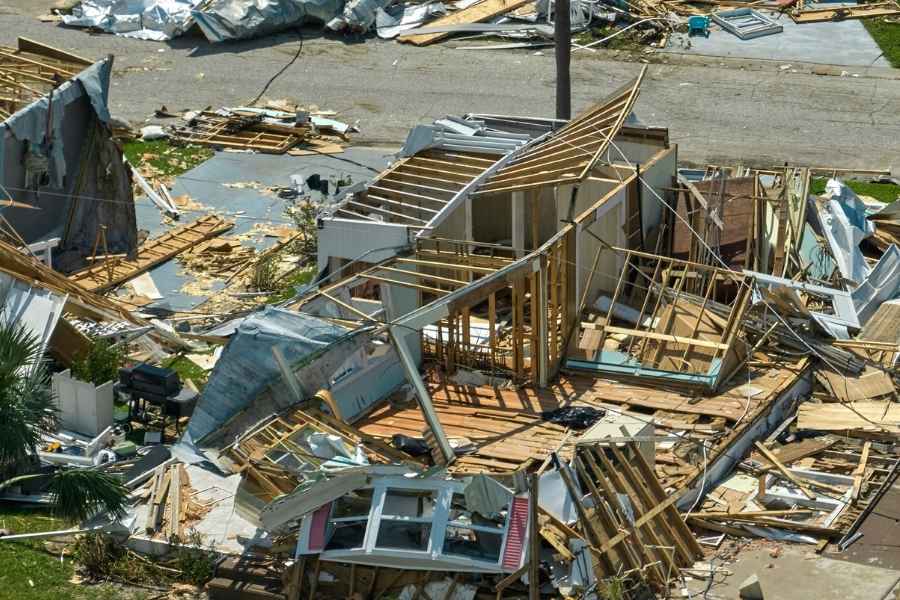
Se retrouver face à une maison inondée est un choc. On se sent vite perdu dans les démarches administratives. L’assurance et catastrophes naturelles évite de sombrer financièrement. Ce système français repose sur une solidarité nationale unique. Sans lui, assurer sa maison deviendrait impossible dans certaines zones. ??
Chaque contrat d’assurance alimente une cagnotte commune. Cet argent finance les réparations quand la nature se déchaîne. Ce n’est pas un chèque en blanc immédiat. Il faut suivre des règles précises pour être indemnisé. Mieux vaut connaître le fonctionnement pour ne pas être oublié. ?
Le mécanisme attend toujours le feu vert de l’État. Cette sécurité évite les abus mais crée de l’attente. Nous allons voir comment naviguer dans ces démarches troubles. Récupérez ce qui vous est dû sans stress inutile. Gardez votre calme et suivez le guide étape par étape. ?
Le passage obligé par l’arrêté catastrophe naturelle ?
L’arrêté catastrophe naturelle publié au Journal Officiel est obligatoire. C’est le sésame pour activer vos garanties spécifiques. Sans cet acte, votre dossier reste un sinistre classique. Le maire demande souvent cette reconnaissance pour sa commune. ?
La commission interministérielle analyse les relevés météo officiels. Le délai publication peut durer plusieurs semaines après l’événement. Vous pouvez découvrir des garanties optionnelles qui peuvent vous sauver la mise pour compléter ce régime. La garantie cat nat devient active seulement après cette publication. ?
Ne traînez pas dès que l’arrêté paraît officiellement. La loi vous laisse désormais 30 jours pour agir. C’est le point de départ de la procédure réclamation. Restez attentifs aux annonces de votre mairie sur les réseaux. La réactivité est votre meilleure arme contre les délais. ?
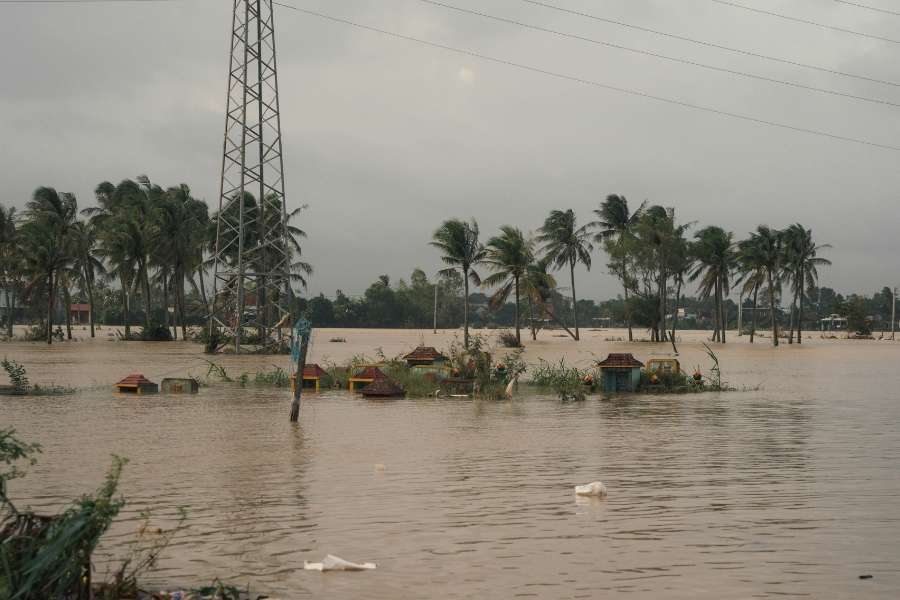
Que couvre exactement la garantie cat nat au quotidien ? ??
Alors, que couvre exactement la garantie cat nat ? Elle prend en charge les dommages matériels directs assurés. Cela concerne vos murs, vos meubles et vos équipements électriques. Si votre contrat de base les couvre, ils sont protégés. C’est une protection solide pour l’essentiel de votre logement. ??
Certains éléments comme les jardins ou clôtures sont souvent exclus. L’assurance et catastrophes naturelles se concentre sur votre bâtiment principal. Pour le relogement, tout dépend des options de votre contrat. Sachez que faire dans les 48 heures après un accident de voiture si votre véhicule est touché. La rapidité de déclaration est toujours cruciale pour l’indemnisation. ?
Le système gère les inondations sécheresse ou les séismes. La sécheresse cause des fissures parfois longues à apparaître. L’assureur envoie un expert pour valider l’origine climatique. Cette expertise détermine le montant final de votre chèque. C’est une étape clé qu’il faut préparer soigneusement. ?
La franchise légale : ce qu’il reste à votre charge ?
Il reste toujours une part à votre charge. On l’appelle la franchise légale, fixée par la loi. Son montant est de 380 euros pour une habitation. Pour les problèmes de inondations sécheresse, elle monte à 1 520 euros. Ce montant est non négociable avec votre compagnie d’assurance. ?
La franchise peut augmenter si votre ville manque de prévention. C’est une règle pour inciter les communes à agir. L’indemnisation sinistrés reçue sera déduite de cette somme. Anticipez ce coût dans votre budget de réparation global. Ne soyez pas surpris lors du versement final. ?
Ce système forfaitaire maintient l’équilibre financier du régime. Payer quelques centaines d’euros évite de tout perdre. C’est le prix de la solidarité nationale durable. Même si cela pèse, la couverture globale reste avantageuse. C’est un filet de sécurité indispensable pour tous. ?
Les étapes pour obtenir indemnisation après catastrophe naturelle ?
Pour obtenir indemnisation après catastrophe naturelle, sortez votre appareil photo. Prenez des clichés précis avant de nettoyer ou réparer. Ces images constituent vos preuves les plus solides. Mettez vos biens à l’abri pour limiter les dégâts. ?
Déclarez vite le sinistre à votre assureur habituel. N’attendez pas l’arrêté pour lancer la procédure réclamation. Une fois la reconnaissance état validée, confirmez votre demande. Vous avez 30 jours pour envoyer votre dossier complet. Listez précisément chaque perte sans rien oublier d’important. ?
L’expert inspectera vos locaux pour évaluer les pertes. Sortez vos factures et photos d’avant le drame. Prouvez la valeur de vos biens pour une aide juste. L’indemnisation sinistrés dépend directement de cette visite d’expertise. Soyez présent et attentif lors de son passage. ?
Quel est le délai remboursement assurance catastrophe naturelle ? ??
La loi encadre le délai remboursement assurance catastrophe naturelle. Une provision doit être versée sous deux mois maximum. Elle permet de payer les premiers travaux d’urgence. C’est un secours vital pour les familles en difficulté. ?
Le règlement final intervient trois mois après l’expertise. Si l’assureur traîne, il doit payer des intérêts. Les démarches suite reconnaissance catastrophe naturelle pour sécheresse sont plus longues. L’observation du terrain peut durer plus d’un an. La patience est alors nécessaire pour des réparations pérennes. ?
Suivez votre dossier de près avec votre conseiller. Un appel poli suffit souvent à débloquer une situation. Gardez une trace écrite de chaque échange important. Cela vous servira en cas de désaccord sur l’offre. Ne relâchez pas votre attention avant le virement. ?
FAQ : Vos droits essentiels ?
Mon assurance tiers couvre-t-elle ma voiture inondée ? Non, il faut une garantie dommages pour cela. Sans elle, vous n’avez pas de garantie cat nat. C’est un point critique à vérifier chaque année. ?
Que faire si l’État refuse la catastrophe naturelle ? Sans arrêté, la garantie cat nat ne joue pas. Tournez-vous vers vos garanties tempête ou dégâts des eaux. Les conditions seront alors celles de votre contrat classique. ??
Le relogement est-il inclus d’office ? Pas par la garantie légale pure. C’est l’option assistance de votre contrat qui s’en occupe. Vérifiez bien la durée de prise en charge prévue. ?
Le vent fort est-il une catastrophe naturelle ? C’est rare, car la garantie tempête s’applique souvent. Le régime cat nat concerne uniquement les vents cycloniques extrêmes. ??
Puis-je contester l’offre de l’expert ? Oui, vous pouvez demander une contre-expertise à vos frais. C’est utile si les montants proposés paraissent vraiment trop bas. ??
L’assurance et catastrophes naturelles protège votre patrimoine durablement. Soyez organisé pour traverser cette épreuve plus sereinement. Avez-vous déjà vérifié vos options en cas de gros orage ? ??
